Domain dhcr.de kaufen?
Wir ziehen mit dem Projekt
dhcr.de um.
Sind Sie am Kauf der Domain
dhcr.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain dhcr.de kaufen?
Wie kann die Nebenkostenabrechnung ohne Belege erfolgen?
Die Nebenkostenabrechnung kann auch ohne Belege erfolgen, wenn die Kosten pauschal oder nach einem Verteilerschlüssel auf die Mieter umgelegt werden. In diesem Fall werden die Kosten nicht einzeln nachgewiesen, sondern aufgrund von Schätzungen oder festgelegten Anteilen berechnet. Allerdings ist es ratsam, Belege aufzubewahren, um bei Bedarf Nachweise vorlegen zu können. **
Darf der Vermieter ohne Belege abrechnen?
Nein, der Vermieter darf die Nebenkostenabrechnung nicht ohne Belege erstellen. Er ist verpflichtet, die Kosten nachvollziehbar und transparent darzulegen und dem Mieter Einsicht in die Belege zu gewähren. Der Mieter hat das Recht, die Abrechnung zu prüfen und gegebenenfalls Einwände zu erheben. **


Ähnliche Suchbegriffe für Belege
Top-Angebote
Produkte zum Begriff Belege:
-
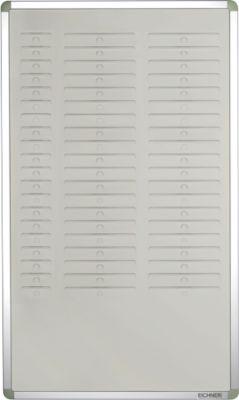
Stecktafel, DIN A5 Belege, 2 reihig* vielfältige Einsatzmöglichkeiten - von der Belegaufbewahrung bis zur Ablaufsteuerung diverser Prozesse * mit 2 Reihen mit je 20 Einsteckfächern zur Auswahl, Fassungsvermögen somit 40 Karten * jede Tafel verfügt über ein integriertes Index-Segment mit je 20 Einsteckmöglichkeiten zur individuellen Beschriftung, weitere Überschriften bzw. Einteilungen mit beigelegten Selbstklebetaschen möglich * Grundelement der Tafel besteht aus einer sehr leichten Hartschaum-Trägerplatte, auf der die Einsteckfächer aufkaschiert sind, eingefasst in einem Alu-Rahmen mit Kunststoff-Eckverbindern * inkl. Montagematerial * Maße: B 535 x H 900 mm224,91 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Nöllke, Matthias: Nebenkostenabrechnung für VermieterNebenkostenabrechnung für Vermieter , Dieses Buch hilft Ihnen, die Nebenkostenabrechnung schnell, einfach und rechtssicher zu erstellen und unnötige Fehler zu vermeiden. Matthias Nöllke führt Sie Schritt für Schritt durch die Abrechnung und geht auch auf mögliche Problemfälle ein. Sie erfahren, welche Nebenkosten umlagefähig sind, wie sie abgerechnet werden und wie Sie auf Reklamationen reagieren. So können Sie sich mit rechtlich sicherem Faktenwissen vor dem ewigen Streitthema Nebenkosten schützen. Inklusive der neuesten BGH-Urteile! Inhalte: Wie Sie die Nebenkosten mit Ihrem Mieter oder Ihrer Vermieterin vereinbaren Welche Nebenkosten sind umlagefähig sind Die Fakten zur Heizkostenabrechnung Was Sie bei Reklamationen oder im Konfliktfall tun können Neu in der 12. Auflage: Neue Grundsteuer Abrechnung per E-Mail Aufteilung der CO2-Abgabe Telekommunikationsgesetz: Wahlfreiheit, Glasfaserbereitstellungsentgelt, Zusatzvertrag für Kabelanschluss , Bremsenkomplettsätze > Bremsen & Bremsenteile , Auflage: 12. aktualisierte und erweiterte Auflage 2025, Erscheinungsjahr: 20250422, Titel der Reihe: Haufe Fachbuch##, Autoren: Nöllke, Matthias, Auflage: 25012, Auflage/Ausgabe: 12. aktualisierte und erweiterte Auflage 2025, Seitenzahl/Blattzahl: 180, Keyword: Betriebskosten; Betriebskostenabrechnung; GEG; GEIG; Gebäudeelektromobilitätsinfrastrukturgesetz; Gebäudeenergiegesetz; Grundsteuer; Heizkosten; Heizkostenabrechnung; Heizkostennovelle; Heizung; Instandhaltungskosten; Matthias Nöllke; Nachzahlung; Nebenkostenabrechung; Verbrauch; Verteilerschlüssel; Vorauszahlung; Warmwasser, Fachschema: Deutschland~Finanzwirtschaft~Besitz / Grundbesitz~Grundbesitz - Grundeigentum~Immobilienrecht~Immobiliar~Miete~Mietrecht~Kosten / Nebenkosten~Nebenkosten - Mietnebenkosten~Recht / Ratgeber (allgemein)~Immobilie / Wohnungswirtschaft~Makler / Wohnungswirtschaft~Wohnungswirtschaft, Fachkategorie: Industrien und Branchen, Warengruppe: HC/Recht/Rechtsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 173, Höhe: 9, Gewicht: 285, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wer bekommt Original Mietvertrag Mieter oder Vermieter?
Der Original Mietvertrag wird in der Regel dem Mieter ausgehändigt. Dieser hat das Recht, den Vertrag zu prüfen und zu unterzeichnen, bevor er in Kraft tritt. Der Vermieter behält in der Regel eine Kopie des Vertrags für seine eigenen Unterlagen. Es ist wichtig, dass beide Parteien eine Kopie des unterzeichneten Vertrags besitzen, um eventuelle Unstimmigkeiten oder Missverständnisse zu vermeiden. Letztendlich ist es jedoch der Mieter, der den Original Mietvertrag erhält. **
-
Welche Rechte und Pflichten haben Mieter und Vermieter im Mietrecht?
Mieter haben das Recht auf eine angemessene Mietwohnung, auf Mietminderung bei Mängeln und auf Kündigung mit gesetzlicher Frist. Vermieter haben das Recht auf pünktliche Mietzahlungen, auf Betreten der Wohnung zur Besichtigung oder Reparatur und auf Kündigung bei Zahlungsverzug. Beide Parteien haben die Pflicht, die vereinbarten Vertragsbedingungen einzuhalten, sich um die Instandhaltung der Wohnung zu kümmern und sich gegenseitig zu respektieren. **
-
Wann können Belege vernichtet werden?
Belege können vernichtet werden, wenn sie nicht mehr benötigt werden für steuerliche oder rechtliche Zwecke. Es ist wichtig, Belege für einen bestimmten Zeitraum aufzubewahren, um im Falle einer Prüfung oder rechtlichen Auseinandersetzung nachweisen zu können. Nach Ablauf der gesetzlichen Aufbewahrungsfrist können die Belege vernichtet werden. Es ist ratsam, sich vor der Vernichtung von Belegen über die jeweiligen gesetzlichen Vorschriften zu informieren, um rechtliche Konsequenzen zu vermeiden. Es empfiehlt sich auch, wichtige Belege wie Verträge oder Urkunden dauerhaft aufzubewahren, auch wenn die gesetzliche Aufbewahrungsfrist abgelaufen ist. **
-
Welche Belege müssen archiviert werden?
Welche Belege müssen archiviert werden? In Unternehmen müssen alle steuerrelevanten Unterlagen wie Rechnungen, Kassenbelege, Verträge und Geschäftskorrespondenz archiviert werden. Zudem sollten auch wichtige Dokumente wie Personalakten, Versicherungspolicen und Genehmigungen aufbewahrt werden. Die genauen gesetzlichen Vorgaben variieren je nach Land und Branche, daher ist es wichtig, sich über die spezifischen Aufbewahrungsfristen und -pflichten zu informieren. Eine sorgfältige Archivierung ist nicht nur gesetzlich vorgeschrieben, sondern auch wichtig für die Nachvollziehbarkeit von Geschäftsprozessen und die Beweissicherung im Falle von Streitigkeiten oder Prüfungen. **
Wann Belege beim Finanzamt einreichen?
Belege sollten in der Regel zusammen mit der Steuererklärung beim Finanzamt eingereicht werden. Die genaue Frist für die Abgabe der Steuererklärung variiert je nach Land und kann unterschiedlich sein. Es ist ratsam, die Belege sorgfältig zu sortieren und zu organisieren, um sie schnell und einfach beim Finanzamt einreichen zu können. Es ist wichtig, alle relevanten Belege wie Einkommensnachweise, Spendenquittungen und Belege für absetzbare Ausgaben beizufügen, um mögliche Steuervorteile zu nutzen. Falls Unsicherheiten bestehen, ist es ratsam, sich rechtzeitig vor der Abgabe der Steuererklärung beim Finanzamt zu informieren. **
Welche Belege gelten als Quittung?
Welche Belege gelten als Quittung? Quittungen sind schriftliche Bestätigungen über den Erhalt von Zahlungen oder Waren. Sie enthalten in der Regel Informationen wie den Namen des Zahlenden, den Betrag, das Datum und den Verwendungszweck. Belege wie Kassenbons, Rechnungen, Quittungsblocks oder elektronische Transaktionsnachweise können als Quittung dienen. Es ist wichtig, dass Quittungen alle erforderlichen Informationen enthalten, um als rechtsgültiger Nachweis für eine Transaktion zu gelten. In einigen Fällen kann auch eine handschriftlich ausgestellte Quittung akzeptiert werden, solange sie alle relevanten Informationen enthält. **
Top-Angebote
Produkte zum Begriff Belege:
-
Stecktafel, DIN A5 Belege, 2 reihig* vielfältige Einsatzmöglichkeiten - von der Belegaufbewahrung bis zur Ablaufsteuerung diverser Prozesse * mit 2 Reihen mit je 20 Einsteckfächern zur Auswahl, Fassungsvermögen somit 40 Karten * jede Tafel verfügt über ein integriertes Index-Segment mit je 20 Einsteckmöglichkeiten zur individuellen Beschriftung, weitere Überschriften bzw. Einteilungen mit beigelegten Selbstklebetaschen möglich * Grundelement der Tafel besteht aus einer sehr leichten Hartschaum-Trägerplatte, auf der die Einsteckfächer aufkaschiert sind, eingefasst in einem Alu-Rahmen mit Kunststoff-Eckverbindern * inkl. Montagematerial * Maße: B 535 x H 900 mm224,91 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Wie kann die Nebenkostenabrechnung ohne Belege erfolgen?
Die Nebenkostenabrechnung kann auch ohne Belege erfolgen, wenn die Kosten pauschal oder nach einem Verteilerschlüssel auf die Mieter umgelegt werden. In diesem Fall werden die Kosten nicht einzeln nachgewiesen, sondern aufgrund von Schätzungen oder festgelegten Anteilen berechnet. Allerdings ist es ratsam, Belege aufzubewahren, um bei Bedarf Nachweise vorlegen zu können. **
-
Darf der Vermieter ohne Belege abrechnen?
Nein, der Vermieter darf die Nebenkostenabrechnung nicht ohne Belege erstellen. Er ist verpflichtet, die Kosten nachvollziehbar und transparent darzulegen und dem Mieter Einsicht in die Belege zu gewähren. Der Mieter hat das Recht, die Abrechnung zu prüfen und gegebenenfalls Einwände zu erheben. **
-
Wer bekommt Original Mietvertrag Mieter oder Vermieter?
Der Original Mietvertrag wird in der Regel dem Mieter ausgehändigt. Dieser hat das Recht, den Vertrag zu prüfen und zu unterzeichnen, bevor er in Kraft tritt. Der Vermieter behält in der Regel eine Kopie des Vertrags für seine eigenen Unterlagen. Es ist wichtig, dass beide Parteien eine Kopie des unterzeichneten Vertrags besitzen, um eventuelle Unstimmigkeiten oder Missverständnisse zu vermeiden. Letztendlich ist es jedoch der Mieter, der den Original Mietvertrag erhält. **
-
Welche Rechte und Pflichten haben Mieter und Vermieter im Mietrecht?
Mieter haben das Recht auf eine angemessene Mietwohnung, auf Mietminderung bei Mängeln und auf Kündigung mit gesetzlicher Frist. Vermieter haben das Recht auf pünktliche Mietzahlungen, auf Betreten der Wohnung zur Besichtigung oder Reparatur und auf Kündigung bei Zahlungsverzug. Beide Parteien haben die Pflicht, die vereinbarten Vertragsbedingungen einzuhalten, sich um die Instandhaltung der Wohnung zu kümmern und sich gegenseitig zu respektieren. **
Ähnliche Suchbegriffe für Belege
-
Nöllke, Matthias: Nebenkostenabrechnung für VermieterNebenkostenabrechnung für Vermieter , Dieses Buch hilft Ihnen, die Nebenkostenabrechnung schnell, einfach und rechtssicher zu erstellen und unnötige Fehler zu vermeiden. Matthias Nöllke führt Sie Schritt für Schritt durch die Abrechnung und geht auch auf mögliche Problemfälle ein. Sie erfahren, welche Nebenkosten umlagefähig sind, wie sie abgerechnet werden und wie Sie auf Reklamationen reagieren. So können Sie sich mit rechtlich sicherem Faktenwissen vor dem ewigen Streitthema Nebenkosten schützen. Inklusive der neuesten BGH-Urteile! Inhalte: Wie Sie die Nebenkosten mit Ihrem Mieter oder Ihrer Vermieterin vereinbaren Welche Nebenkosten sind umlagefähig sind Die Fakten zur Heizkostenabrechnung Was Sie bei Reklamationen oder im Konfliktfall tun können Neu in der 12. Auflage: Neue Grundsteuer Abrechnung per E-Mail Aufteilung der CO2-Abgabe Telekommunikationsgesetz: Wahlfreiheit, Glasfaserbereitstellungsentgelt, Zusatzvertrag für Kabelanschluss , Bremsenkomplettsätze > Bremsen & Bremsenteile , Auflage: 12. aktualisierte und erweiterte Auflage 2025, Erscheinungsjahr: 20250422, Titel der Reihe: Haufe Fachbuch##, Autoren: Nöllke, Matthias, Auflage: 25012, Auflage/Ausgabe: 12. aktualisierte und erweiterte Auflage 2025, Seitenzahl/Blattzahl: 180, Keyword: Betriebskosten; Betriebskostenabrechnung; GEG; GEIG; Gebäudeelektromobilitätsinfrastrukturgesetz; Gebäudeenergiegesetz; Grundsteuer; Heizkosten; Heizkostenabrechnung; Heizkostennovelle; Heizung; Instandhaltungskosten; Matthias Nöllke; Nachzahlung; Nebenkostenabrechung; Verbrauch; Verteilerschlüssel; Vorauszahlung; Warmwasser, Fachschema: Deutschland~Finanzwirtschaft~Besitz / Grundbesitz~Grundbesitz - Grundeigentum~Immobilienrecht~Immobiliar~Miete~Mietrecht~Kosten / Nebenkosten~Nebenkosten - Mietnebenkosten~Recht / Ratgeber (allgemein)~Immobilie / Wohnungswirtschaft~Makler / Wohnungswirtschaft~Wohnungswirtschaft, Fachkategorie: Industrien und Branchen, Warengruppe: HC/Recht/Rechtsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 173, Höhe: 9, Gewicht: 285, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Goldstein, Elmar: Belege richtig kontieren und buchenBelege richtig kontieren und buchen , Jeden Beleg sicher kontieren - von Arbeitskleidung bis Zinserträge: 97 typische Buchungsfälle mit fertigem Buchungssatz und rechtlichen Hinweisen für die Praxis. Zu jedem Buchungsfall ist ein Original-Beleg abgebildet, der passende Buchungssatz mit vollständiger Kontenzuordnung gegenübergestellt und durch buchungstechnische sowie rechtliche Hinweise ergänzt. Typische Kontierungsfehler werden so systematisch vermieden. Das sind die Inhalte: 97 Buchungsfälle von A bis Z: Abschlagszahlungen, Bewirtung, GWG, Reisekosten, Kfz, Software, Umsatzsteuer §13b und viele mehr - jeder Fall mit Beleg und fertigem Buchungssatz. Kontenrahmen SKR03, SKR04, IKR und BGA: Alle Buchungsbeispiele mit Kontonummern für DATEV, Industrie sowie Groß- und Außenhandel - aktuell für 2025. Ordnungsgemäße Rechnungen: Checkliste für Pflichtangaben, Regeln für Kleinbetragsrechnungen sowie Hinweise zu XRechnung und ZUGFeRD. Belegbearbeitung und Aufzeichnungspflichten: Vom Vorbereiten über das Kontieren bis zum Ablegen - rechtssichere Grundlagen für die tägliche Buchführungspraxis. Formulare und Arbeitshilfen im Anhang: Eigenbelege, Fahrtenbuchvorlage, Reisekostenabrechnung, Kassenbericht, Inventarkarte und Abschreibungstabellen. Neu in der 11. Auflage 2025: Aktualisierte DATEV-Kontenrahmen 2025: Alle Änderungen in SKR03 und SKR04 sind eingearbeitet - gesetzeskonform und sofort einsatzbereit. Neue Buchungsbelege zu Catering: Praxisnahe Erweiterung um einen weiteren typischen Buchungsfall aus dem Bewirtungsbereich. Coronahilfen: Buchungstechnische Behandlung von Überbrückungshilfen und weiteren Corona-Fördermaßnahmen. Das Nachschlagewerk für Buchhalter, Steuerfachangestellte und Einsteiger - aktuell zur 11. Auflage 2025. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 11. aktualisierte und überarbeitete Auflage 2025, Erscheinungsjahr: 20250522, Titel der Reihe: Haufe Fachbuch##, Autoren: Goldstein, Elmar, Auflage: 25011, Auflage/Ausgabe: 11. aktualisierte und überarbeitete Auflage 2025, Seitenzahl/Blattzahl: 260, Keyword: Abschreibung; Anlagevermögen; Anschaffungskosten; BGA; Beleg; Belegbuchung; Buchen; Buchführungsbelege; Buchungsfälle; Buchungssatz; Buchungssätze; DATEV; Direktversicherung; Eigenkapital; Elmar Goldstein; Finanzbuchhaltung; IKR; Jahresabschluss; Kontenrahmen; Rechnungsbelege; Rechnungswesen; Reisekosten; Reisekostenabrechnung; Sachanlagen; Steuerbilanz; Umsatzsteuer; Vorsteuer; Vorsteuerabzug; kontieren, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchführung~Buchhaltung / Buchführung~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Makroökonomie~Ökonomik / Makroökonomik~Business / Management~Management~Rechnungswesen, Fachkategorie: Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 173, Höhe: 18, Gewicht: 570, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
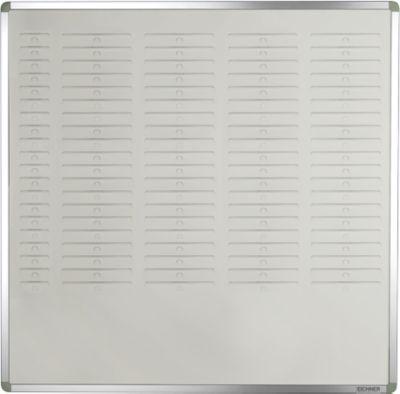
Stecktafel für DIN-A5-Belege, 4-reihig* vielfältige Einsatzmöglichkeiten - von der Belegaufbewahrung bis zur Ablaufsteuerung diverser Prozesse * mit 2 Reihen mit je 20 Einsteckfächern zur Auswahl, Fassungsvermögen somit 40 Karten * jede Tafel verfügt über ein integriertes Index-Segment mit je 20 Einsteckmöglichkeiten zur individuellen Beschriftung, weitere Überschriften bzw. Einteilungen mit beigelegten Selbstklebetaschen möglich * Grundelement der Tafel besteht aus einer sehr leichten Hartschaum-Trägerplatte, auf der die Einsteckfächer aufkaschiert sind, eingefasst in einem Alu-Rahmen mit Kunststoff-Eckverbindern * inkl. Montagematerial * Maße: B 535 x H 900 mm332,01 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Wann können Belege vernichtet werden?
Belege können vernichtet werden, wenn sie nicht mehr benötigt werden für steuerliche oder rechtliche Zwecke. Es ist wichtig, Belege für einen bestimmten Zeitraum aufzubewahren, um im Falle einer Prüfung oder rechtlichen Auseinandersetzung nachweisen zu können. Nach Ablauf der gesetzlichen Aufbewahrungsfrist können die Belege vernichtet werden. Es ist ratsam, sich vor der Vernichtung von Belegen über die jeweiligen gesetzlichen Vorschriften zu informieren, um rechtliche Konsequenzen zu vermeiden. Es empfiehlt sich auch, wichtige Belege wie Verträge oder Urkunden dauerhaft aufzubewahren, auch wenn die gesetzliche Aufbewahrungsfrist abgelaufen ist. **
-
Welche Belege müssen archiviert werden?
Welche Belege müssen archiviert werden? In Unternehmen müssen alle steuerrelevanten Unterlagen wie Rechnungen, Kassenbelege, Verträge und Geschäftskorrespondenz archiviert werden. Zudem sollten auch wichtige Dokumente wie Personalakten, Versicherungspolicen und Genehmigungen aufbewahrt werden. Die genauen gesetzlichen Vorgaben variieren je nach Land und Branche, daher ist es wichtig, sich über die spezifischen Aufbewahrungsfristen und -pflichten zu informieren. Eine sorgfältige Archivierung ist nicht nur gesetzlich vorgeschrieben, sondern auch wichtig für die Nachvollziehbarkeit von Geschäftsprozessen und die Beweissicherung im Falle von Streitigkeiten oder Prüfungen. **
-
Wann Belege beim Finanzamt einreichen?
Belege sollten in der Regel zusammen mit der Steuererklärung beim Finanzamt eingereicht werden. Die genaue Frist für die Abgabe der Steuererklärung variiert je nach Land und kann unterschiedlich sein. Es ist ratsam, die Belege sorgfältig zu sortieren und zu organisieren, um sie schnell und einfach beim Finanzamt einreichen zu können. Es ist wichtig, alle relevanten Belege wie Einkommensnachweise, Spendenquittungen und Belege für absetzbare Ausgaben beizufügen, um mögliche Steuervorteile zu nutzen. Falls Unsicherheiten bestehen, ist es ratsam, sich rechtzeitig vor der Abgabe der Steuererklärung beim Finanzamt zu informieren. **
-
Welche Belege gelten als Quittung?
Welche Belege gelten als Quittung? Quittungen sind schriftliche Bestätigungen über den Erhalt von Zahlungen oder Waren. Sie enthalten in der Regel Informationen wie den Namen des Zahlenden, den Betrag, das Datum und den Verwendungszweck. Belege wie Kassenbons, Rechnungen, Quittungsblocks oder elektronische Transaktionsnachweise können als Quittung dienen. Es ist wichtig, dass Quittungen alle erforderlichen Informationen enthalten, um als rechtsgültiger Nachweis für eine Transaktion zu gelten. In einigen Fällen kann auch eine handschriftlich ausgestellte Quittung akzeptiert werden, solange sie alle relevanten Informationen enthält. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.